Domain bbog.de kaufen?
Wir ziehen mit dem Projekt
bbog.de um.
Sind Sie am Kauf der Domain
bbog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bbog.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **

Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
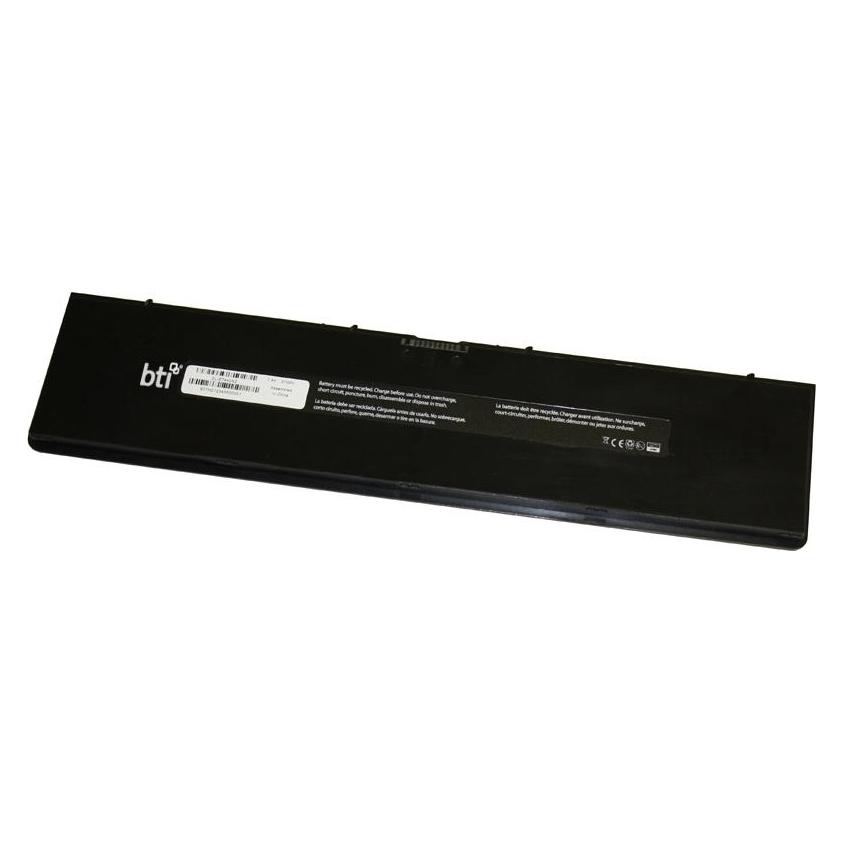
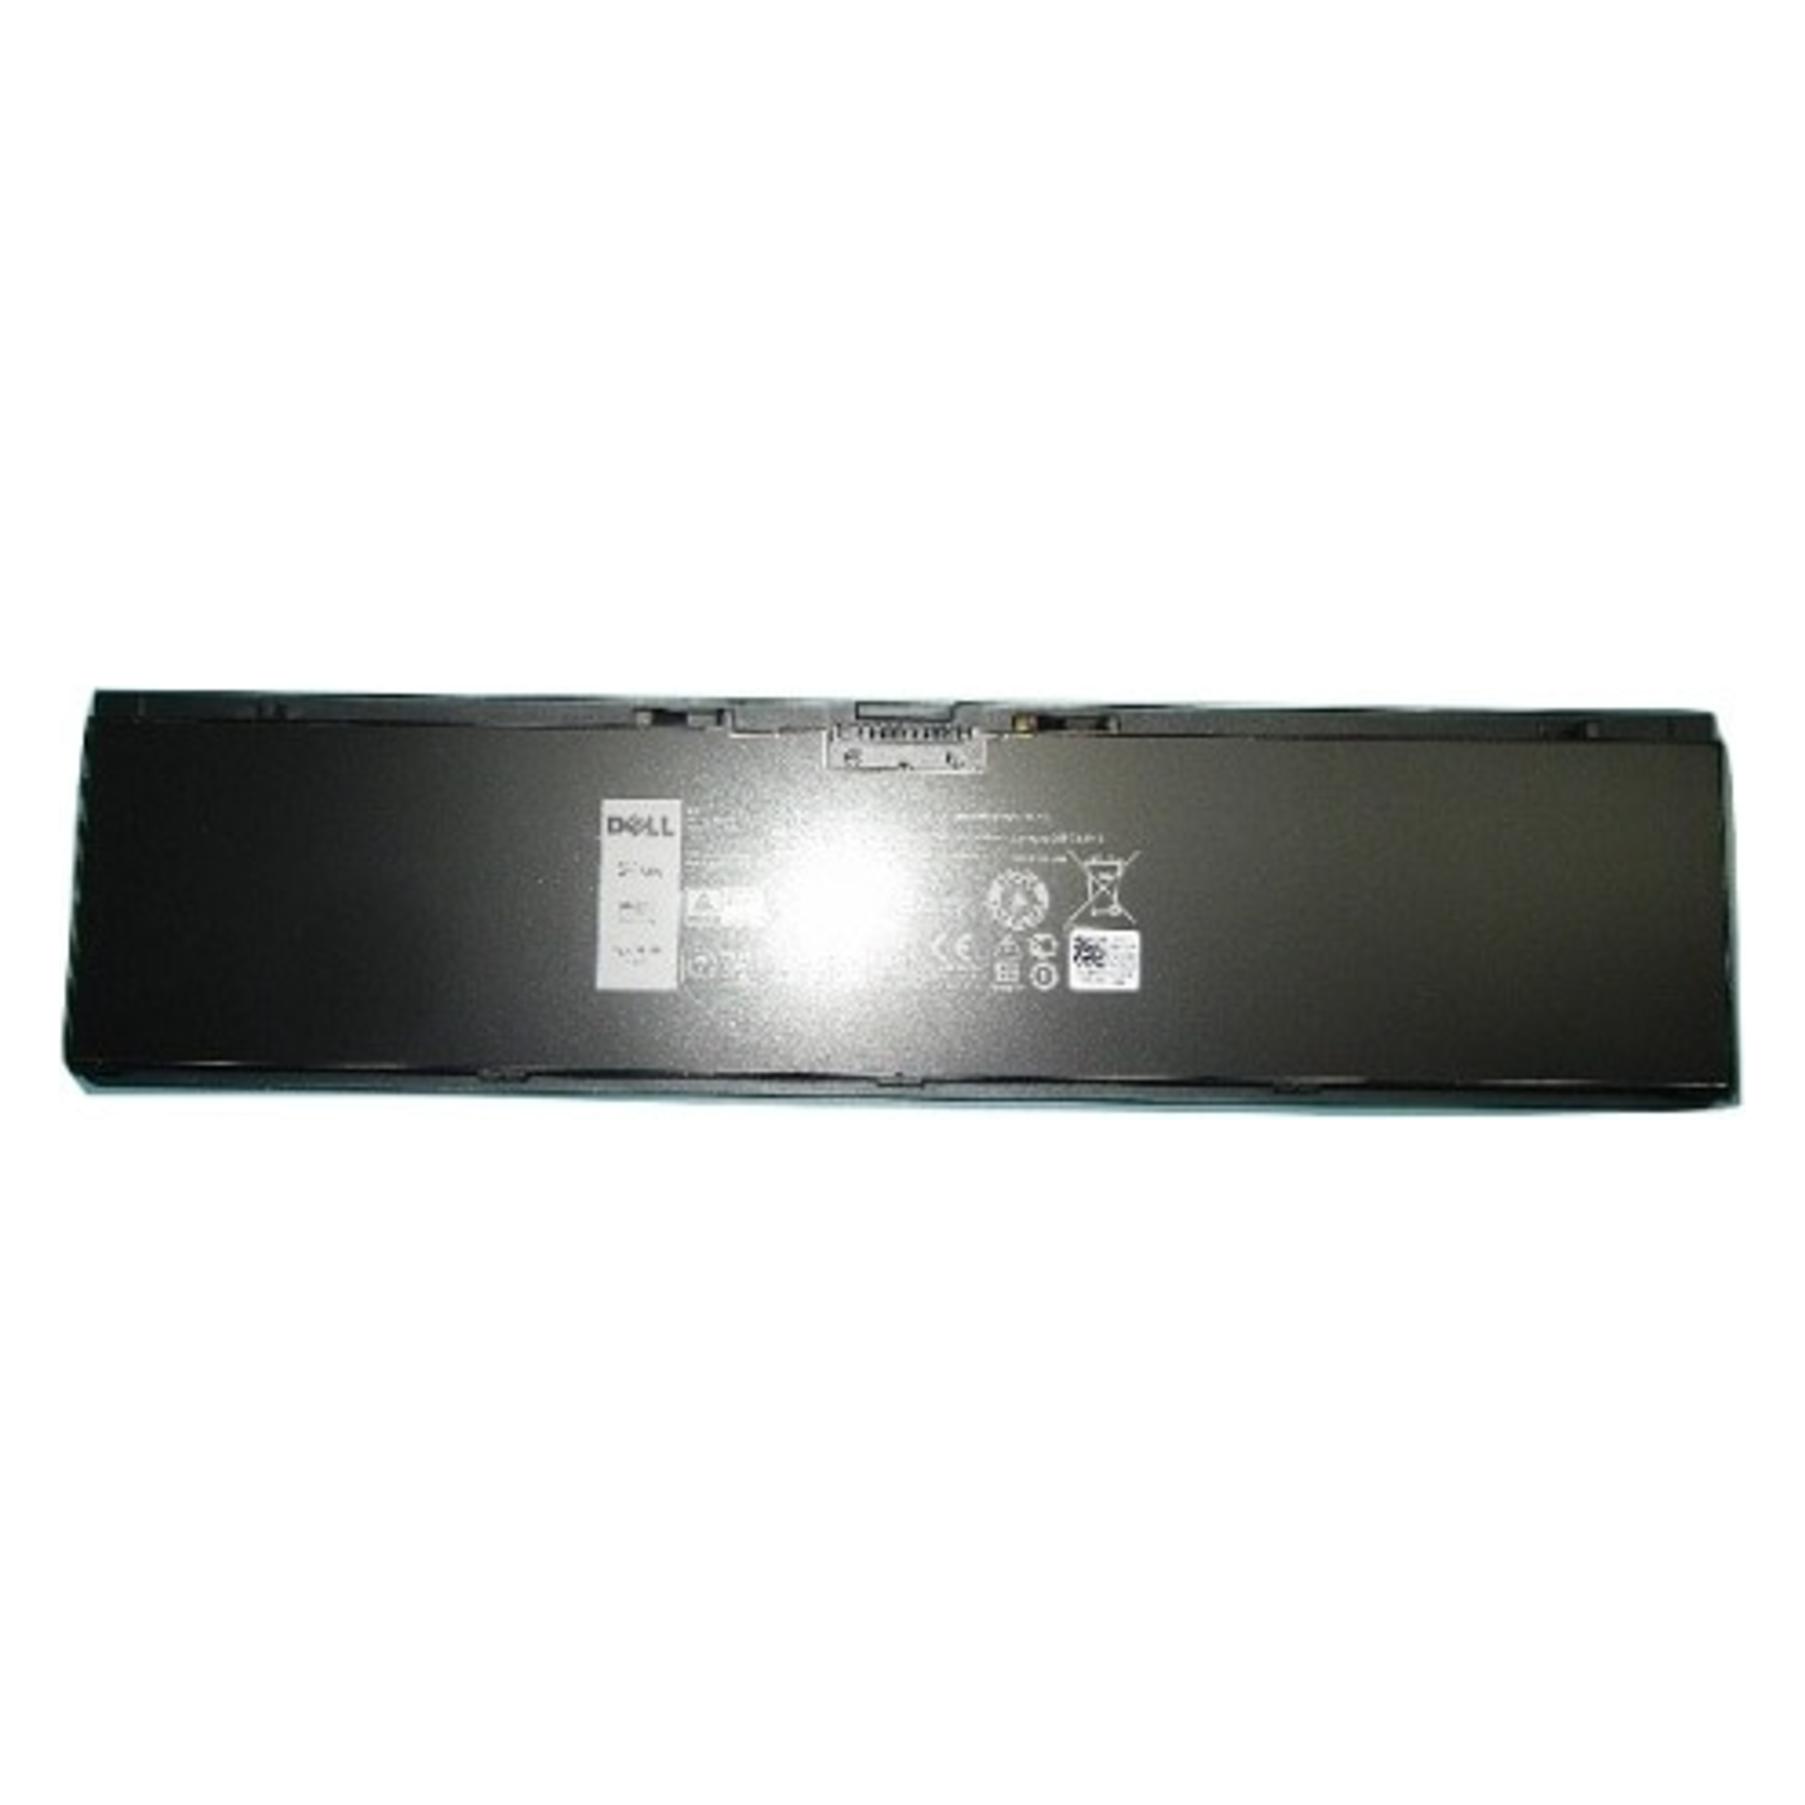
Dell Ersatz-Akku KKNHH Dell 451-BBOGÜberblick Immer unterwegs? Über unzureichende Akkuleistung müssen Sie sich jetzt keine Gedanken mehr machen! Betreiben Sie Ihr Notebook mit diesem 9-Zellen-Lithium-Ionen-Akku von Dell™. Mit einer Kapazität von bis zu 54 Wh können Sie unterwegs so unterbrechungsfrei arbeiten. Kompatibilität Zertifizierte Teile von Dell werden strengen Tests durch qualifizierte Techniker unterzogen, um Kompatibilität und Zuverlässigkeit in Ihrem Dell System sicherzustellen. Durch unseren Qualifizierungsprozess können die neuesten Technologien in Ihrem Dell System getestet und zertifziert werden. Qualität Dell verwendet nur Komponenten von OEM-Qualität.189,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tempranillo 7° 'Autor' Lar de Maia 2020Der Tempranillo Rotwein 7° „Autor“ ist eines der wichtigsten Etiketten des spanischen Weinguts Lar de Maia, die höchste Ausdrucksform des Tempranillo in der Region Castilla y León. Dank besonders günstiger klimatischer Bedingungen und geeigneter Böden liefert die Rebsorte perfekt reife und hochwertige Trauben, die die Herstellung eines intensiven und eleganten Rotweins, komplex und anhaltend, ermöglichen. Auch wenn er bereits angenehm zu genießen ist, ist es ein Wein für die Lagerung, der seine volle Reife erst nach einigen Jahren der Flaschenreifung erreicht. Haben Sie Geduld! Der Rotwein 7° Tempranillo „Autor“ ist das Ergebnis der sorgfältigen und leidenschaftlichen Arbeit eines handwerklichen Weinguts, das hervorragende Weine produziert. Die Bodega Lar de Maia hat sich schon immer das Ziel gesetzt, der Region eine Stimme zu geben und die einheimischen iberischen Rebsorten transparent und direkt zu präsentieren. Die Weinberge werden nachhaltig bewirtschaftet, in einer natürlichen Umgebung, die reich an Biodiversität ist und Ackerflächen sowie Waldgebiete umfasst. Die Trauben des Tempranillostammen aus verschiedenen Parzellen des Anwesens und werden von Hand mit Auswahl der besten Trauben im Weinberg gelesen. Nach dem Entrappen erfolgt die Fermentation in Edelstahltanks bei kontrollierter Temperatur mit einer Mazeration auf den Schalen von einigen Wochen. Der Wein reift 14 Monate in französischen und amerikanischen Eichenfässern und vollendet die Reifung mit 12 Monaten in der Flasche, bevor er auf den Markt kommt. Der „Autor“ Tempranillo Rotwein 7° des iberischen Weinguts Lar de Maia ist ein wichtiger Wein, der die besten Eigenschaften dieser außergewöhnlichen spanischen Rebsorte zur Geltung bringt. Aufgrund seiner Eigenschaften ist er ein Rotwein, der gut zu Braten von rotem Fleisch, Grillfleisch oder Wildschwein passt. Er präsentiert sich im Glas in einer schönen dunkelrubinfarbenen Farbe mit leichten granatroten Reflexen. Intensiv und elegant, entfaltet er in der Nase Aromen von kleinen dunklen Beeren, Johannisbeere, Blaubeere, Kirsche, roter Pflaume, würzige Noten von Vanille, Süßholz, geröstete Nuancen von Röstung und bitterem Kakao. Strukturiert und reich, zeigt er am Gaumen eine dichte und reife Tanninstruktur undreif, die eine reife und befriedigende Frucht umhüllt. Der dichte und komplexe Schluck entfaltet sich harmonisch zu einem langen und sehr anhaltenden Finale.33,90 €*Versand: 18,90 €Sichere Weiterleitung zum Anbieter



-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **


Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Dell Ersatz-Akku KKNHH Dell 451-BBOGÜberblick Immer unterwegs? Über unzureichende Akkuleistung müssen Sie sich jetzt keine Gedanken mehr machen! Betreiben Sie Ihr Notebook mit diesem 9-Zellen-Lithium-Ionen-Akku von Dell™. Mit einer Kapazität von bis zu 54 Wh können Sie unterwegs so unterbrechungsfrei arbeiten. Kompatibilität Zertifizierte Teile von Dell werden strengen Tests durch qualifizierte Techniker unterzogen, um Kompatibilität und Zuverlässigkeit in Ihrem Dell System sicherzustellen. Durch unseren Qualifizierungsprozess können die neuesten Technologien in Ihrem Dell System getestet und zertifziert werden. Qualität Dell verwendet nur Komponenten von OEM-Qualität.189,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Tempranillo 7° 'Autor' Lar de Maia 2020Der Tempranillo Rotwein 7° „Autor“ ist eines der wichtigsten Etiketten des spanischen Weinguts Lar de Maia, die höchste Ausdrucksform des Tempranillo in der Region Castilla y León. Dank besonders günstiger klimatischer Bedingungen und geeigneter Böden liefert die Rebsorte perfekt reife und hochwertige Trauben, die die Herstellung eines intensiven und eleganten Rotweins, komplex und anhaltend, ermöglichen. Auch wenn er bereits angenehm zu genießen ist, ist es ein Wein für die Lagerung, der seine volle Reife erst nach einigen Jahren der Flaschenreifung erreicht. Haben Sie Geduld! Der Rotwein 7° Tempranillo „Autor“ ist das Ergebnis der sorgfältigen und leidenschaftlichen Arbeit eines handwerklichen Weinguts, das hervorragende Weine produziert. Die Bodega Lar de Maia hat sich schon immer das Ziel gesetzt, der Region eine Stimme zu geben und die einheimischen iberischen Rebsorten transparent und direkt zu präsentieren. Die Weinberge werden nachhaltig bewirtschaftet, in einer natürlichen Umgebung, die reich an Biodiversität ist und Ackerflächen sowie Waldgebiete umfasst. Die Trauben des Tempranillostammen aus verschiedenen Parzellen des Anwesens und werden von Hand mit Auswahl der besten Trauben im Weinberg gelesen. Nach dem Entrappen erfolgt die Fermentation in Edelstahltanks bei kontrollierter Temperatur mit einer Mazeration auf den Schalen von einigen Wochen. Der Wein reift 14 Monate in französischen und amerikanischen Eichenfässern und vollendet die Reifung mit 12 Monaten in der Flasche, bevor er auf den Markt kommt. Der „Autor“ Tempranillo Rotwein 7° des iberischen Weinguts Lar de Maia ist ein wichtiger Wein, der die besten Eigenschaften dieser außergewöhnlichen spanischen Rebsorte zur Geltung bringt. Aufgrund seiner Eigenschaften ist er ein Rotwein, der gut zu Braten von rotem Fleisch, Grillfleisch oder Wildschwein passt. Er präsentiert sich im Glas in einer schönen dunkelrubinfarbenen Farbe mit leichten granatroten Reflexen. Intensiv und elegant, entfaltet er in der Nase Aromen von kleinen dunklen Beeren, Johannisbeere, Blaubeere, Kirsche, roter Pflaume, würzige Noten von Vanille, Süßholz, geröstete Nuancen von Röstung und bitterem Kakao. Strukturiert und reich, zeigt er am Gaumen eine dichte und reife Tanninstruktur undreif, die eine reife und befriedigende Frucht umhüllt. Der dichte und komplexe Schluck entfaltet sich harmonisch zu einem langen und sehr anhaltenden Finale.33,90 €*Versand: 18,90 €Sichere Weiterleitung zum Anbieter
-
Viña Ane Rioja 'Autor' Vina Ane 2021Il Rioja ‘Autor’ della bodega Viña Ane si configura come un’interpretazione accessibile e tipica del territorio della Rioja Alta, una sorta di “biglietto da visita” della cantina. La realtà vitivinicola Viña Ane nacque nel 2004 all’interno del comune di San Vicente de la Sonsierra, lungo il corso del fiume Ebro, luogo in cui i coniugi Eduardo Monge e Lorena Garbati avviarono il proprio progetto enoico con l’obiettivo di alimentare le tradizioni vinicole delle rispettive famiglie. L’appellativo Viña Ane rappresenta poi una dedica di Eduardo e Lorena alla loro figlia, Ane. Viña Ane Rioja ‘Autor’ è un Tempranillo in purezza coltivato all’interno dei comuni di San Vicente de la Sonsierra e Rivas de Tereso su terreni ricchi di argilla e calcare. I grappoli vengono raccolti e selezionati due volte a mano, la prima direttamente in vigna mentre la seconda in cantina. La successiva fermentazione alcolica avviene a temperatura controllata in contenitori di rovere, accompagnata da 5 giorni di macerazione sulle bucce e seguita dal completo svolgimento della fermentazione malolattica. L’invecchiamento si protrae per 11-12 mesi e ha luogo in barrique di rovere, per il 90% francese, per il 5% americano e per il 5% ungherese. All’esame visivo il Rioja Viña Ane ‘Autor’ esprime una colorazione rosso rubino dai riflessi violacei. Il profilo aromatico si presenta con una combinazione ben assortita di sentori fruttati e tostati, in particolare con note di mora, ribes nero e legno tostato in primo piano. Sensazioni di cioccolato fondente, liquirizia e cedro completano il contesto aromatico. In bocca risulta intenso e saporito, di buon equilibrio, con un tannino presente che anticipa il finale fruttato e piacevolmente legnoso. Grazie al suo gusto moderno e bilanciato questo Rioja mostra un’ottima versatilità nell’abbinamento cibo-vino. Un grande succo della Rioja!19,80 €*Versand: 18,90 €Sichere Weiterleitung zum Anbieter
-
Kluge, Alexander: Oskar Negt/Alexander Kluge: Kant KommentareOskar Negt/Alexander Kluge: Kant Kommentare , Den Autor und Filmemacher Alexander Kluge und den Philosophen Oskar Negt, beide mit einem starken Bezug zur Frankfurter Schule, verbindet eine lange gemeinsame Arbeit. Angefangen mit den Büchern Öffentlichkeit und Erfahrung (1972) und Geschichte und Eigensinn (1981), fortgesetzt durch eine Anzahl von Fernsehgesprächen für dctp, bis hin zu ihrer zweibändigen Textsammlung Der unterschätzte Mensch (2001). Nicht nur ihre Überlegungen, auch die assoziative, lebendige Form ihrer Bücher, stellte im Feld der Theorie etwas völlig Neues dar. Für den Band Kant Kommentare haben sie den Faden der gemeinsamen Arbeit noch einmal aufgenommen und folgen dem Denken und der Person des Königsberger Philosophen bis in die feinsten Kapillare. Alexander Kluge schreibt: "Ohne Negt, meinen Mentor, hätte ich die BAUGRUBE KANT nicht so gründlich kennengelernt. Der Königsberger Philosoph hat mich überrascht. Er ist alterslos, modern. Es verblüfft mich, wenn er ,Mutterwitz' gegen den ,Schulwitz' setzt." Oskar Negt, *1934, Sozialphilosoph, lehrte an der Universität Hannover, beschäftigte sich in seiner Arbeit u.a. mit Fragen des Lernens und der Selbstregulierung. Alexander Kluge, *1932 in Halber- stadt, Filmemacher, Autor, Fernsehproduzent, Philosoph und Rechtsanswalt. , Sonstige > Innenausstattung , Erscheinungsjahr: 202306, Produktform: Leinen, Inhalt/Anzahl: 12, Autoren: Kluge, Alexander~Negt, Oskar, Seitenzahl/Blattzahl: 480, Keyword: Auseinandersetzung; Kant; Philosophie, Fachschema: Philosophie, Warengruppe: TB/Philosophie/Allgemeines, Lexika, Fachkategorie: Philosophie, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Spectormag GbR, Verlag: Spectormag GbR, Verlag: Spector Books OHG, Länge: 145, Breite: 96, Höhe: 18, Gewicht: 192, Produktform: Leinen, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.